




Définition
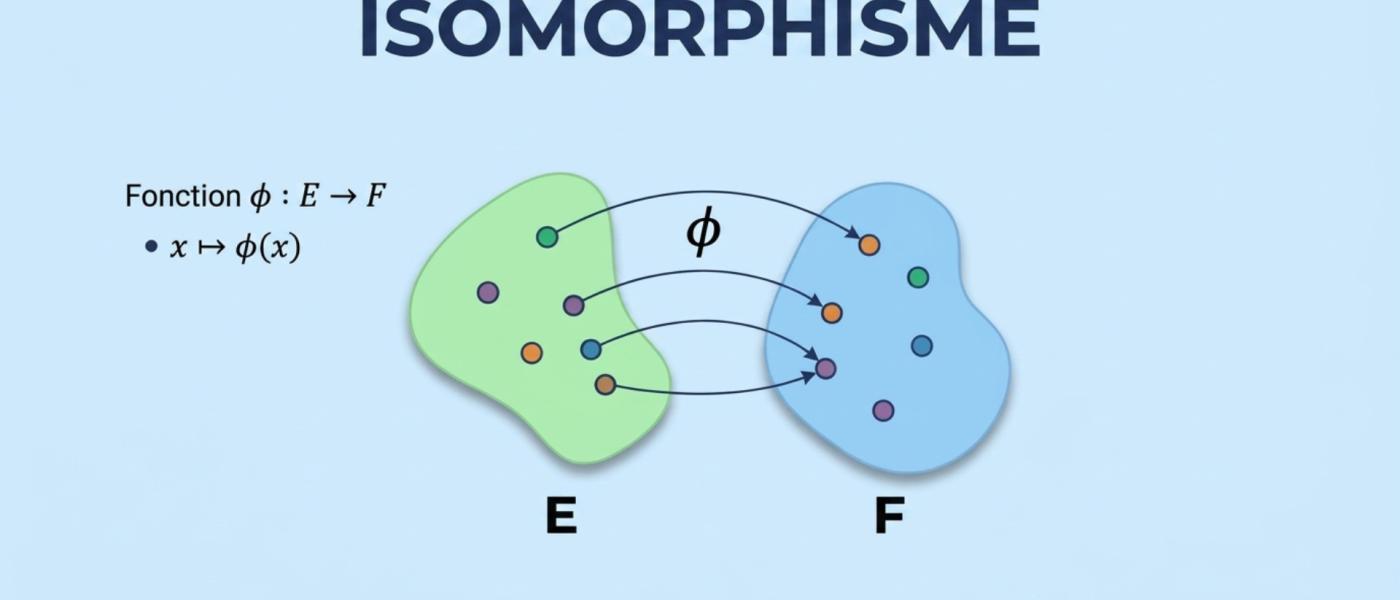
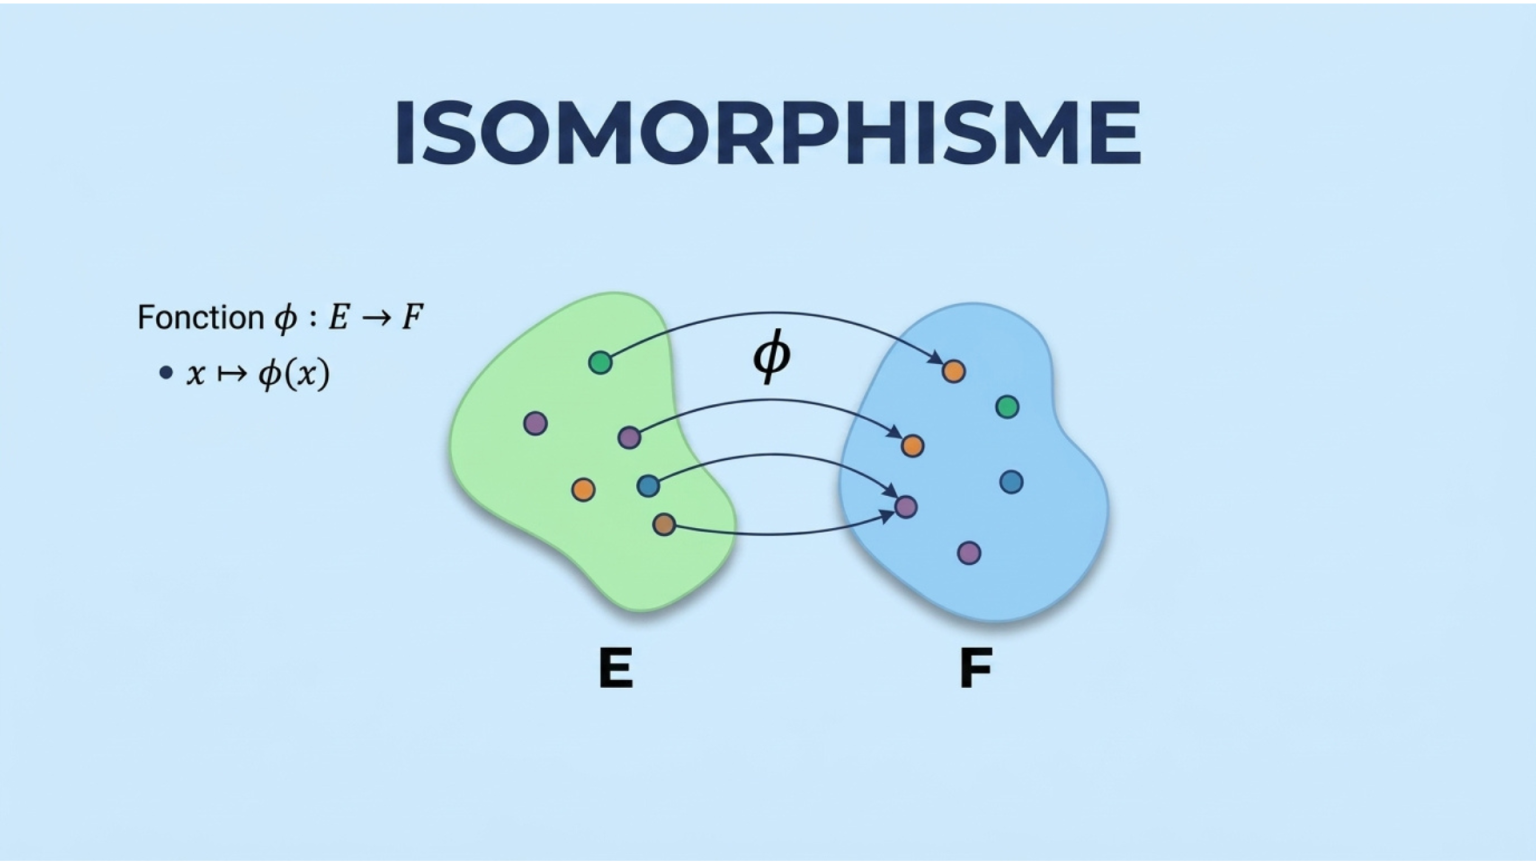
Définition. Soit f : E → F. On dit que f est un isomorphisme si f est linéaire et bijective.
- Si F = E, un isomorphisme de E dans E est appelé un automorphisme de E. L’ensemble des automorphismes de E se note GL(E).
- On dit que E et F sont isomorphes, et on note E ≃ F, s’il existe un isomorphisme de E dans F.
Il y a donc deux conditions à vérifier, et il ne faut en oublier aucune : la linéarité (f respecte l’addition et la multiplication par un scalaire) et la bijectivité (tout élément de F a un unique antécédent dans E).
Proposition 1 (la réciproque est linéaire). Si f : E → F est un isomorphisme, alors f⁻¹ : F → E est linéaire, donc c’est aussi un isomorphisme.
Proposition 2 (composition). Si f : E → F et g : F → G sont des isomorphismes, alors g ∘ f est un isomorphisme de E dans G, et (g ∘ f)⁻¹ = f⁻¹ ∘ g⁻¹.
La composée de deux applications linéaires est linéaire, et la composée de deux bijections est une bijection : c’est immédiat. Avec la proposition 1 (symétrie) et l’identité (réflexivité), on en déduit que la relation « être isomorphe à » est une relation d’équivalence.
Caractérisations d’un isomorphisme
Proposition 3. Soit f ∈ ℒ(E, F). Alors f est injective si et seulement si Ker f = {0}.
Théorème 1 (caractérisation générale). Soit f ∈ ℒ(E, F), avec E de dimension finie n. Les propositions suivantes sont équivalentes :
- f est un isomorphisme ;
- Ker f = {0} et Im f = F ;
- pour une base (e₁, …, eₙ) de E, la famille (f(e₁), …, f(eₙ)) est une base de F ;
- pour toute base (e₁, …, eₙ) de E, la famille (f(e₁), …, f(eₙ)) est une base de F.
Théorème 2. Soit E un espace de dimension finie n. Alors E ≃ F si et seulement si F est de dimension finie et dim F = n.
Le théorème du rang
Définition. Soit f ∈ ℒ(E, F) avec E de dimension finie. Im f est de dimension finie (elle est engendrée par les images d’une base de E) et on appelle rang de f l’entier rg f = dim Im f.
Théorème du rang. Soit f ∈ ℒ(E, F) avec E de dimension finie. Alors
dim E = dim Ker f + rg f.
Conséquences pour les isomorphismes. Le rang mesure « la taille de ce qui survit » à f :
- si f est injective, alors Ker f = {0} et rg f = dim E, donc dim E ≤ dim F (car Im f ⊂ F) ;
- si f est surjective, alors rg f = dim F, donc dim F ≤ dim E (car rg f ≤ dim E) ;
- si f est un isomorphisme, on cumule les deux : dim E = dim F, ce qui redonne le sens direct du théorème 2.
Concrètement, une application de ℝ³ dans ℝ² ne peut jamais être injective (le noyau est forcément de dimension au moins 1), et une application de ℝ² dans ℝ³ ne peut jamais être surjective.
Le cas de deux espaces de même dimension finie
C’est le résultat le plus utilisé en pratique, car il permet de se contenter de montrer une seule des deux propriétés (injectivité ou surjectivité).
Théorème 3. Soient E et F de dimension finie, avec dim E = dim F = n, et f ∈ ℒ(E, F). Les propositions suivantes sont équivalentes :
- f est un isomorphisme ;
- f est injective (Ker f = {0}) ;
- f est surjective (Im f = F) ;
- rg f = n.
Attention : tout ceci est faux en dimension infinie
Caractérisation matricielle
Théorème 4. Soient E et F de même dimension finie n, munis de bases B et C, et f ∈ ℒ(E, F) de matrice A = Mat{B,C}(f) ∈ Mₙ(ℝ). Alors f est un isomorphisme si et seulement si A est inversible, et dans ce cas Mat{C,B}(f⁻¹) = A⁻¹.
En pratique, pour montrer qu’une matrice carrée A est inversible, il suffit donc de montrer que AX = 0 entraîne X = 0 : c’est exactement la condition Ker f = {0} du théorème 3, appliquée à l’application linéaire X ↦ AX.
Méthode : montrer qu’une application est un isomorphisme
- Vérifier la linéarité, toujours en premier : une application non linéaire n’est pas un isomorphisme, quel que soit son comportement par ailleurs.
- Si les dimensions sont finies et égales, calculer le noyau et montrer qu’il est réduit à {0}, ou calculer le rang. Le théorème 3 conclut. Piège classique : ne jamais écrire « Ker f = {0} donc f est un isomorphisme » sans avoir vérifié que dim E = dim F.
- Sinon, déterminer explicitement la réciproque : résoudre f(x) = y d’inconnue x, et vérifier que la solution est unique pour tout y.
- Ou passer par une matrice : écrire la matrice de f dans des bases bien choisies et montrer qu’elle est inversible.
Exemples :
Exemple 1 : un automorphisme de ℝ²
Énoncé. Montrer que φ : ℝ² → ℝ², φ(x, y) = (x + y, x − y), est un automorphisme et déterminer φ⁻¹.
Étape 1 — Linéarité. Soient (x, y), (x′, y′) ∈ ℝ² et λ ∈ ℝ. Alors
φ(λ(x, y) + (x′, y′)) = (λx + x′ + λy + y′, λx + x′ − λy − y′) = λφ(x, y) + φ(x′, y′).
Étape 2 — Noyau. Soit (x, y) tel que φ(x, y) = (0, 0). On obtient le système
x + y = 0 x − y = 0
En additionnant les deux lignes : 2x = 0, donc x = 0, puis y = 0. Ainsi Ker φ = {0}.
Étape 3 — Conclusion. φ est un endomorphisme injectif de ℝ², qui est de dimension finie : c’est un automorphisme (théorème 3).
Exemple 2 : l’interpolation de Lagrange
Énoncé. Soient a₀, a₁, …, aₙ des réels deux à deux distincts. On pose
Φ : ℝₙ[X] → ℝⁿ⁺¹, Φ(P) = (P(a₀), P(a₁), …, P(aₙ)).
Montrer que Φ est un isomorphisme.
Étape 1 — Linéarité. Pour tout i, (λP + Q)(aᵢ) = λP(aᵢ) + Q(aᵢ), donc Φ(λP + Q) = λΦ(P) + Φ(Q).
Étape 2 — Dimensions. dim ℝₙ[X] = n + 1 et dim ℝⁿ⁺¹ = n + 1 : elles sont égales, il suffit donc de montrer l’injectivité.
Étape 3 — Noyau. Si Φ(P) = 0, alors P(a₀) = P(a₁) = … = P(aₙ) = 0. Le polynôme P a donc n + 1 racines distinctes alors que son degré est au plus n : c’est le polynôme nul. Ainsi Ker Φ = {0}.
Conclusion. Φ est un isomorphisme (théorème 3).
Ce que ça donne. Pour tout (y₀, …, yₙ) ∈ ℝⁿ⁺¹, il existe un unique polynôme P de degré au plus n tel que P(aᵢ) = yᵢ pour tout i : c’est le théorème d’interpolation de Lagrange, obtenu sans aucun calcul.
Exemple 3 : l’application P ↦ P + P′
Énoncé. Soit f : ℝ₂[X] → ℝ₂[X], f(P) = P + P′. Montrer que f est un automorphisme et déterminer f⁻¹.
Étape 1 — Endomorphisme. La dérivation est linéaire, donc f aussi. De plus, P + P′ est de degré inférieur ou égal à celui de P, donc reste dans ℝ₂[X].
Étape 2 — Noyau. Soit P ≠ 0 de degré d. Alors P′ est de degré d − 1, strictement inférieur à d, donc P + P′ est de degré d. En particulier P + P′ ≠ 0. Ainsi Ker f = {0}.
Étape 3 — Conclusion. f est un endomorphisme injectif d’un espace de dimension finie : c’est un automorphisme.
L’essentiel à retenir
- Isomorphisme = application linéaire et bijective ; sa réciproque est automatiquement linéaire.
- Un isomorphisme envoie toute base sur une base.
- En dimension finie, E ≃ F ⇔ dim E = dim F : tout espace de dimension n est isomorphe à ℝⁿ.
- Si dim E = dim F (finie), il suffit de montrer l’injectivité ou la surjectivité (ou rg f = n).
- Un endomorphisme de dimension finie ayant un inverse à droite est un automorphisme ; ce n’est plus vrai en dimension infinie.
- f est un isomorphisme ⇔ sa matrice (dans des bases quelconques) est inversible.
À lire ensuite : La suite de Fibonacci : définition, formule et applications Python