




Article ESH • Conjoncture française • Mise à jour septembre 2026
Croissance presque nulle, inflation en hausse et chômage qui se dégrade : les dernières prévisions économiques dressent un tableau préoccupant pour la France. Mais peut-on réellement parler de stagnation, voire de stagflation ? Cet article décrypte la situation et montre comment la mobiliser dans une dissertation d’ESH.
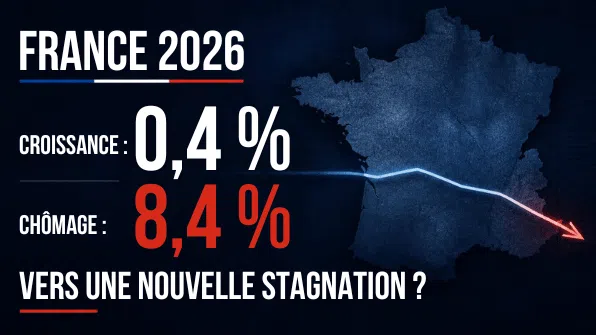
Le chiffre paraît faible au point d’être presque invisible : en 2026, le PIB français ne progresserait que de 0,4 %, selon les projections publiées en septembre par la Banque de France. Dans le même temps, l’inflation atteindrait 2,3 % en moyenne annuelle et le taux de chômage pourrait grimper jusqu’à 8,4 % en fin d’année.
La France se retrouve donc face à une combinaison inconfortable : l’activité n’avance presque plus, les prix continuent d’augmenter et le marché du travail se dégrade. Cette situation rappelle à première vue la stagflation, c’est-à-dire la coexistence d’une stagnation économique et d’une forte inflation. Pourtant, la comparaison doit être maniée avec prudence.
La France est-elle véritablement entrée dans une nouvelle phase de stagnation ? Et pourquoi cette situation rend-elle la réponse des pouvoirs publics particulièrement délicate ?
Une croissance de 0,4 % sans récession mais avec un net décrochage
Commençons par éviter une confusion fréquente. Une croissance annuelle de 0,4 % ne signifie pas que la France est en récession : sur l’ensemble de l’année, le PIB continuerait d’augmenter. Cependant, ce chiffre traduit une économie pratiquement à l’arrêt.
Le ralentissement est déjà visible dans les comptes trimestriels. Après un recul du PIB de 0,2 % au premier trimestre 2026, l’activité a stagné au deuxième trimestre. La Banque de France ne prévoit ensuite qu’une progression de 0,1 % au troisième trimestre.
Cette faiblesse est d’autant plus notable que l’environnement européen est légèrement plus favorable. Dans sa note de conjoncture Vigilance orange sur la croissance, l’Insee estime que la France serait la seule grande économie avancée dont l’activité ralentirait significativement en 2026. Sa croissance serait environ trois fois inférieure à celle de ses principaux voisins de la zone euro et du Royaume-Uni.
Les services marchands progressent peu, la construction reste affaiblie et les épisodes de canicule auraient coûté environ 0,1 point de croissance à l’économie française, principalement par leurs effets sur la production agricole. L’industrie manufacturière et les services non marchands ont empêché une contraction plus marquée, sans provoquer de véritable reprise.
On ne peut donc pas encore parler de récession, mais bien d’un décrochage conjoncturel : la croissance effective devient trop faible pour entraîner nettement l’emploi, l’investissement et les revenus.
Une stagnation française nourrie par un double problème de demande et d’offre
La faiblesse française ne vient pas d’une cause unique. Elle résulte de la rencontre entre une demande intérieure fragile et plusieurs chocs affectant l’offre.
Du côté de la demande, la consommation des ménages progresse peu. La Banque de France prévoit même une baisse de 0,7 % du pouvoir d’achat de la masse salariale en 2026. Pour maintenir certaines dépenses, les ménages doivent puiser dans leur épargne. Or, lorsque les revenus réels stagnent et que la confiance se dégrade, ils reportent leurs achats importants, ce qui réduit les débouchés anticipés par les entreprises.
Ce mécanisme correspond directement au principe keynésien de la demande effective. Dans la Théorie générale de 1936, Keynes explique que les entreprises déterminent leur production et leurs embauches en fonction de la demande qu’elles anticipent. Si elles pensent vendre moins, elles investissent et recrutent moins, ce qui réduit à son tour les revenus distribués et entretient la faiblesse de la demande.
L’investissement privé est justement l’un des principaux points faibles de la conjoncture. Les ménages sont pénalisés par le coût du crédit et les entreprises hésitent à investir face à une demande atone, des conditions de financement plus strictes et une forte incertitude budgétaire. L’Insee prévoit ainsi une baisse de 0,3 % de l’investissement des entreprises en 2026.
Mais la France subit également un choc d’offre. Les tensions au Moyen-Orient ont renchéri l’énergie, tandis que les marges de raffinage et le prix du gaz alimentent une nouvelle poussée des prix. À cela s’ajoutent les effets de la chaleur sur l’agriculture et certains travaux publics.
Le modèle offre globale-demande globale permet de comprendre le problème : un choc d’offre négatif réduit simultanément la production et augmente les prix. Les pouvoirs publics doivent alors arbitrer entre le soutien à l’activité et la lutte contre l’inflation.
La hausse du chômage confirme la faiblesse de la croissance française
Au deuxième trimestre 2026, le taux de chômage atteignait déjà 8,3 %. La Banque de France prévoit un pic à 8,4 % en fin d’année, tandis que l’Insee retient une estimation légèrement plus pessimiste de 8,6 %. Cet écart rappelle qu’il s’agit de prévisions, non de résultats déjà observés. Mais les deux institutions s’accordent sur la direction : le marché du travail se dégrade.
L’emploi total résisterait relativement bien grâce à la progression de l’emploi non salarié. En revanche, l’emploi salarié marchand reculerait et l’économie ne créerait pas suffisamment de postes pour absorber la hausse de la population active.
Cette évolution illustre la loi d’Okun, selon laquelle un ralentissement de l’activité tend à entraîner une augmentation du chômage. Lorsque la croissance effective se situe sous son potentiel, l’output gap devient négatif : les entreprises n’utilisent pas toutes leurs capacités de production et réduisent leurs besoins de main-d’œuvre.
La durée du ralentissement compte alors autant que son intensité. Olivier Blanchard et Lawrence Summers ont montré qu’une hausse temporaire du chômage pouvait devenir durable par un effet d’hystérèse : le chômage de longue durée dégrade les compétences et l’employabilité. Un choc conjoncturel peut ainsi détériorer la croissance potentielle elle-même.
Lire plus : Les théories du chômage
La France connaît-elle réellement une situation de stagflation
La tentation est grande de rapprocher la situation actuelle des années 1970. À l’époque, les chocs pétroliers avaient combiné inflation élevée, ralentissement de la production et chômage croissant. Cette situation avait remis en cause la lecture traditionnelle de la courbe de Phillips, qui suggérait un arbitrage entre inflation et chômage.
Toutefois, parler aujourd’hui de stagflation serait encore excessif. Certes, la croissance est très faible et le chômage augmente. Mais une inflation moyenne de 2,3 % reste éloignée des taux à deux chiffres observés après les chocs pétroliers. Surtout, l’inflation sous-jacente, hors énergie et alimentation, demeurerait contenue à 1,6 %. La poussée actuelle provient donc largement de l’énergie et ne traduit pas encore une spirale générale entre salaires et prix.
Le scénario central de la Banque de France prévoit d’ailleurs une amélioration progressive : la croissance remonterait à 0,9 % en 2027, puis à 1,2 % en 2028, tandis que l’inflation redescendrait à 1,9 %, puis à 1,6 %.
Le risque stagflationniste n’est cependant pas inexistant. Dans son scénario très défavorable, fondé sur une prolongation du choc énergétique, la Banque de France envisage une croissance de –0,2 % en 2027 et une inflation atteignant 4,2 %. La France entrerait alors réellement dans une configuration stagflationniste.
Lire plus : Vers un retour de la stagflation ?
Les marges de manœuvre limitées des pouvoirs publics
Face à une demande faible, une relance budgétaire pourrait sembler conforme au raisonnement keynésien : une hausse ciblée des dépenses publiques soutient directement la demande et produit, par le multiplicateur, une augmentation plus importante du revenu national.
Mais une relance trop générale risquerait d’alimenter les importations et les prix plutôt que la production française. Elle entrerait également en contradiction avec une politique monétaire européenne redevenue restrictive face au regain d’inflation. Enfin, les incertitudes entourant les finances publiques réduisent la possibilité d’un soutien budgétaire massif.
La réponse doit donc distinguer le court et le long terme. À court terme, les stabilisateurs automatiques et des aides ciblées peuvent amortir le choc sur les ménages les plus exposés sans stimuler excessivement l’ensemble des prix. À plus long terme, seules des politiques structurelles peuvent relever la croissance potentielle : investissement productif, formation, innovation, amélioration de la productivité et réduction de la dépendance énergétique.
L’enjeu n’est donc pas simplement de relancer l’économie, mais d’éviter qu’une faiblesse conjoncturelle ne se transforme en stagnation durable.
Comment utiliser la stagnation française dans une copie d’ESH
Cette actualité peut être mobilisée sur les fluctuations économiques, le chômage, l’inflation, les politiques conjoncturelles ou encore la croissance potentielle.
Tu peux par exemple écrire :
Les projections de la Banque de France de septembre 2026 illustrent la difficulté de réguler une économie touchée simultanément par une demande intérieure faible et un choc d’offre énergétique. Avec une croissance limitée à 0,4 %, une inflation moyenne de 2,3 % et un chômage susceptible d’atteindre 8,4 % en fin d’année, la France connaît un output gap négatif conforme à la loi d’Okun. Toutefois, le maintien de tensions inflationnistes réduit la possibilité d’une relance généralisée. Cet exemple montre ainsi que les politiques conjoncturelles doivent identifier précisément l’origine du choc avant de choisir leurs instruments.
Attention à ne pas présenter les prévisions comme des données définitives. Il faut écrire que la Banque de France « prévoit », « projette » ou « anticipe » ces résultats.
Lire plus : Les chiffres clés à maîtriser pour les écrits en ESH
Les éléments à retenir sur la croissance française en 2026
- La Banque de France prévoit 0,4 % de croissance en 2026.
- Le chômage pourrait atteindre 8,4 % en fin d’année ; l’Insee estime pour sa part qu’il pourrait atteindre 8,6 %.
- L’inflation atteindrait 2,3 % en moyenne, mais l’inflation sous-jacente resterait limitée à 1,6 %.
- La France n’est pas en récession et ne connaît pas encore une véritable stagflation.
- La situation combine un choc d’offre énergétique, une demande intérieure faible et un investissement en recul.
- Le risque principal est qu’un ralentissement conjoncturel produise, par hystérèse, des effets durables sur l’emploi et la croissance potentielle.
La France ne revit donc pas encore les années 1970. Elle se trouve plutôt dans une zone intermédiaire, plus discrète mais préoccupante : celle d’une économie qui continue officiellement de croître, tout en donnant de moins en moins l’impression d’avancer.